Ein guter ACoS ist der Wert, der zu eurer Produktökonomie und zur Aufgabe einer Kampagne passt. Ein Kontodurchschnitt von 25 % kann profitable und verlustreiche ASINs gleichzeitig enthalten. Deshalb beginnt die Zielsetzung bei der SKU und endet nicht bei einer Benchmark-Tabelle.
Warum wir keine pauschalen Branchenbänder empfehlen
Kategorievergleiche vermischen häufig Marktplätze, Markenbekanntheit, Produktpreise, Attributionsfenster und Kampagnenarten. Ohne diese Angaben ist ein Durchschnitt kaum belastbar. Nutzt externe Benchmarks als Anlass für Fragen, nicht als Gebotsregel. Euer sinnvollster Vergleich sind ähnliche eigene Produkte mit derselben Kampagnenaufgabe und vollständig nachgereiften Daten.
Vom Deckungsbeitrag zum Zielwert
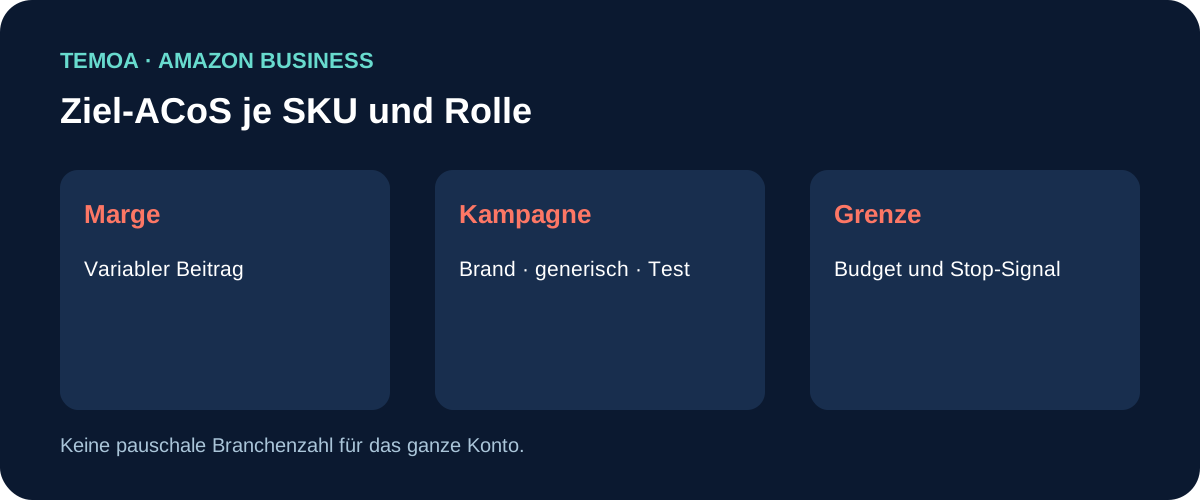
Berechnet zunächst den Nettoerlös abzüglich aller variablen Kosten vor Werbung. Zieht dann den gewünschten Beitrag für Fixkosten und Ergebnis ab. Der Rest ist das zulässige Werbebudget je verkauftem Produkt. Teilt diesen Betrag durch den Umsatz je Einheit auf derselben Basis, die euer Anzeigenbericht verwendet.
Ziel-ACoS = erlaubte Werbekosten je Einheit ÷ Berichtserlös je Einheit × 100
Bei mehreren im Report zugerechneten Produkten braucht ihr deren gewichtete Kostenbasis. Die beworbene ASIN allein bildet einen Halo-Umsatz mit anderen Margen nicht korrekt ab.
Drei unterschiedliche Kampagnenaufgaben
Ergebnis sichern: Hier zählt der Deckungsbeitrag nach Werbung. Mehr Budget bekommt nur, was innerhalb der wirtschaftlichen Grenze zusätzliches Volumen liefert.
Neue Nachfrage testen: Ein Test darf einen höheren ACoS haben, wenn Budget, Laufzeit und Lernfrage vorher feststehen. Das Ergebnis kann auch lauten, einen Begriff nicht weiter zu verfolgen.
Marke schützen: Markenbegriffe getrennt ausweisen. Ihr niedriger ACoS darf schwache generische Kampagnen nicht verdecken. Prüft bei Budgetänderungen auch den gesamten Markenumsatz und die Präsenz anderer Anbieter.
Zielwerte pflegen statt einmal festschreiben
Ändern sich Preis, Gebühren, Retouren oder Einkaufskosten, ändert sich euer Spielraum. Verbindet die Zielwerttabelle deshalb mit dem monatlichen Margenreport. Hinterlegt pro SKU einen normalen Zielwert und gegebenenfalls ein separat genehmigtes Testbudget. So wird aus einer pauschalen Prozentvorgabe ein nachvollziehbarer Steuerungsrahmen.
Amazon Ads zur Bedeutung von ACoS; die praktische Kostenrechnung vertieft unser Beitrag zu FBA-Gebühren und Profitabilität.
Praxis: Gleicher ACoS, unterschiedliche Entscheidung
So setzt ihr es um:
- Trennt die Produkte in der Steuerung, statt dem gesamten Konto ein einheitliches Ziel zu geben.
- Prüft bei B zunächst Preis, Gebühren und Retouren; zusätzliche Ausgaben lösen eine negative Stückökonomie nicht.
Zielwerte mit Budgetrollen verbinden
Eine SKU kann für Brand-Verteidigung, generische Suche und einen neuen Anwendungsfall drei unterschiedliche Testgrenzen haben. Die wirtschaftliche Obergrenze bleibt durch den Beitrag vorgegeben; ein bewusst höheres Testbudget benötigt eine eigene Freigabe, Laufzeit und Auswertung. Vergleicht Kampagnen daher nicht allein am Kontodurchschnitt. Search Query Performance zeigt, wo Sichtbarkeit und Kaufanteil auseinandergehen; Inkrementalität hilft bei größeren Wachstumsinvestitionen. Im Gespräch können wir eine SKU-Marge und die zugehörigen Query-Gruppen zusammen prüfen.